

- All Posts
- Workshop
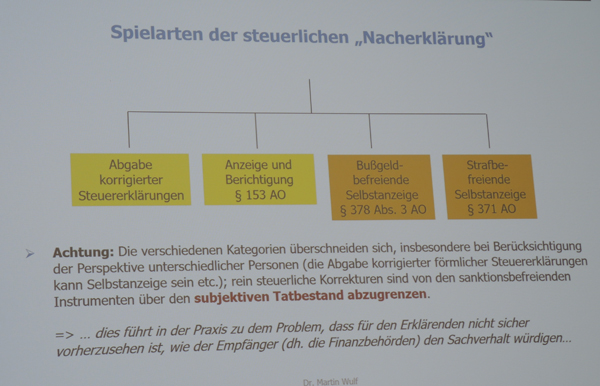
Auf dem Deutschen Anwaltstag in Mannheim war auch die Arbeitsgemeinschaft Steuerrecht in einer gemeinsamen Veranstaltung mit der Arbeitsgemeinschaft Handels- und Gesellschaftsrecht und der Arbeitsgemeinschaft Syndikusanwälte vertreten. Vor gut 50 Teilnehmern erläuterte Dr. Martin Wulf Voraussetzungen und Rechtsfolgen von „Berichtigung und strafbefreiende Selbstanzeige im Steuerrecht“. Nach einer eingehenden Darstellung der Voraussetzungen und Rechtsfolgen des § 153 AO (Berichtigung von Erklärungen) wurde anhand eines Fallbeispiels nebst Variante die Anwendung der Norm erläutert. Ergänzend wies Dr. Wulf auf die Vorschriften der strafbefreienden Selbstanzeige (§ 371 AO) hin, die für einige Mitwirkende des genannten Fallbeispiels parallel bzw. vordergründig im Raum stand. Wegen der vielfältigen Überschneidungen beider Normen und der Unklarheit, von welchem Sachverhalt das Finanzamt letztlich ausgehen würde, legte Dr. Wulf den Teilnehmern nahe, etwaige Nacherklärungen vorsorglich gleich in „selbstanzeigetauglicher Ausgestaltung“ abzugeben.
Mit Urteil vom 14. Februar 2018 AZ 3 K 565/17 Erb hat der 3. Senat des Finanzgerichts Münster entschieden, dass ein Vorläufigkeitsvermerk im Hinblick auf die nach einem BVerfG-Urteil zu erwartende Neuregelung des ErbStG nicht die Möglichkeit einer nachträglichen Wahlrechtsausübung auf Vollverschonung nach § 13a Abs. 8 ErbStG umfasst. Der Kläger erbte vom im Jahr 2012 verstorbenen Erblasser unter anderem Kommanditbeteiligungen an verschiedenen Gesellschaften. Im Rahmen seiner Erbschaftsteuererklärung stellte er zunächst keinen Antrag auf Vollverschonung des Betriebsvermögens. Im daraufhin ergangenen Erbschaftsteuerbescheid gewährte das Finanzamt auf die Beteiligungen einen Verschonungsabschlag in Höhe von 85%. Die Festsetzung erging „in vollem Umfang vorläufig“ im Hinblick auf die durch das BVerfG-Urteil vom 17. Dezember 2014 (1 BvL 21/12) angeordnete Verpflichtung zur gesetzlichen Neuregelung. Nach Ablauf der Einspruchsfrist beantragte der Kläger die vollständige Steuerbefreiung für Betriebsvermögen gemäß § 13a Abs. 8 ErbStG. Dies lehnte das Finanzamt unter Hinweis auf den Eintritt der Bestandskraft ab. Demgegenüber berief sich der Kläger auf den Vorläufigkeitsvermerk, der die gesamte Erbschaftsteuerfestsetzung betreffe. Die Klage hatte keinen Erfolg. Da der Erbschaftsteuerbescheid bestandskräftig geworden sei, habe der Kläger sein Wahlrecht nicht wirksam ausüben können. Der Vorläufigkeitsvermerk durchbreche die Bestandskraft insoweit nicht. Die Reichweite eines solchen Vermerks sei durch Auslegung zu ermitteln. Im Streitfall ergebe diese, dass das Finanzamt die Bestandskraft nur für den Fall habe offenhalten wollen, dass der Bescheid aufgrund einer gesetzlichen Neuregelung aufgehoben werden müsse. Der Antrag auf Vollverschonung sei hiervon nicht umfasst, da dieser gerade nicht auf einer Neuregelung, sondern auf geltendem Recht beruhe. Gegen diese Auslegung spreche auch nicht die „in vollem Umfang“ erklärte Vorläufigkeit. Diese Formulierung trage lediglich dem Umstand Rechnung, dass noch nicht klar gewesen sei, in welchem Umfang der Gesetzgeber eine neue Regelung schaffen würde.
Fehlt in Durchsuchungsbeschlüssen die genaue Benennung des Tatzeitraums sind der Durchsuchungsbeschluss und die Durchsuchung rechtswidrig – die Grundrechtsverletzung kann zu einem Beweisverwertungsverbot führen. In den vergangenen 10 Jahren wurden von der BRD immer wieder so genannte Steuer-CDs aus dem Ausland angekauft. Diese hoch umstrittene und rechtswidrige Praxis soll den Zugriff auf mögliche Steuerhinterzieher gewährleisten, die andernfalls im Verborgenen bleiben. Die auf den jeweiligen CDs gespeicherten Daten begründen in der Regel einen strafrechtlichen Anfangsverdacht, der Voraussetzung für den Erlass eines richterlichen Durchsuchungsbeschlusses ist. Die Durchsuchung ist ein massiver Eingriff in die grundrechtlich geschützte räumliche Lebenssphäre des Einzelnen, Art. 13 Abs. 1 GG. Aufgrund dessen gelten für den Erlass eines Durchsuchungsbeschluss besonders strenge Spielregeln, wie das Bundesverfassungsgericht aktuell wieder unterstreichen musste. Mindestanforderungen an den Durchsuchungsbeschluss Zunächst muss für einen Durchsuchungsbeschluss zwingend ein Anfangsverdacht (§§ 152 Abs. 2, 160 Abs. 1 StPO) vorliegen. Hierzu reichen keine vagen Anhaltspunkte und bloße Vermutungen aus, sondern es müssen konkrete Tatsachen vorliegen, die darauf hindeuten, dass der Betroffene sich einer Straftat schuldig gemacht hat. Aufgrund des Gewichts des Eingriffs einer Durchsuchung und der verfassungsrechtlichen Bedeutung des Schutzes der räumlichen Privatsphäre enthält Art. 13 Abs. 2 GG grundsätzlich einen sog. Richtervorbehalt (Durchsuchung nur nach Anordnung eines Richters). Der Durchsuchungsbeschluss selbst muss dabei so ausgestaltet sein, dass er den Tatvorwurf (z.B. Hinterziehung von ESt, USt und GewSt 2012 bis 2016) und die konkreten Beweismittel (z.B. Belege, Kontrollmitteilungen, Zeugenaussagen) so genau beschreibt, dass der äußere Rahmen begrenzt wird, innerhalb dessen die Durchsuchung durchzuführen ist (rechtsstaatliche Begrenzungsfunktion). Unzureichend wäre also eine Angabe im Durchsuchungsbeschluss, wonach der Verdächtige „vermutlich Steuern hinterzogen hat, wobei die Steuerart noch ungeklärt ist.“ Darüber hinaus muss der Durchsuchungsbeschluss begründet werden. In der Begründung muss dargelegt werden, warum das Verhalten eine Steuerhinterziehung darstellt (z.B. Nichtabgabe von Steuererklärungen). Neben dem Abstecken des Rahmens der Durchsuchung soll der Durchsuchungsbeschluss dem von der Durchsuchung Betroffenen ermöglichen, die Durchsuchung seinerseits zu kontrollieren und etwaigen Ausuferungen im Rahmen seiner rechtlichen Möglichkeiten von vornherein entgegenzutreten. Die Rechtsprechung zieht endlich Grenzen für eine Durchsuchung Die Rechtsprechung setzte sich mit den Kriterien für eine Durchsuchung in den letzten Jahren kaum kritisch auseinander. So wurden insbesondere die Daten, die durch den Ankauf von Steuer-CDs erlangt wurden, als zulässige Beweismittel in Strafverfahren herangezogen. Mit den Grenzen der in diesem Zusammenhang erwirkten Durchsuchungsbeschlüsse beschäftigte sich nun erstmals der Zweite Senat des Bundesverfassungsgerichts (BVerfG) in seinem Beschluss vom 04. April 2017 – 2 BvR 2551/12. Die Entscheidung des BVerfG Das BVerfG stellt in seinem Beschluss vom 04. April 2017 – 2 BvR 2551/12 – eine Verletzung des Grundrechts der Beschwerdeführerin aus Art. 13 Abs. 1 GG fest Der Senat stellt fest, dass der Durchsuchungsbeschluss aus dem Jahre 2011 die Beschwerdeführerin in ihrem Grundrecht auf Unverletzlichkeit der Wohn- und Geschäftsräume aus Art. 13 Abs. 1 GG verletzt, da der Beschluss weder ausdrücklich noch in anderer Weise Angaben zum Tatzeitraum enthalte. Alleine die Angabe, dass „über Jahre hinweg“ Beihilfe zur Steuerhinterziehung betrieben wurde, reiche nicht. Auch die Beschreibung der aufzufindenden Beweismittel lasse keinen Schluss auf einen Tatzeitraum zu, da weder der...